従業員が退職したり転勤になったりしたとき、住民税の手続きをどうすればいいのか迷う場面があります。特別徴収を続けるのか、普通徴収に切り替えるのか、一括徴収にするのか、そのつど確認が必要になります。
地域情報メディア「なよろレンズ」編集長のクウです。鍼灸院の院長として自分の医院でも従業員の異動があると、この届出書と向き合うことになります。
このページでは、異動理由ごとの記入の違いと、提出前に見ておきたい項目、名寄市の公式情報で確認したい内容を、順番に整理していきます。
給与所得者異動届出書とは何なのか
この届出書は、従業員本人が出す書類ではありません。給与を支払う事業所側が、住民税の納入先である自治体に出す手続きです。
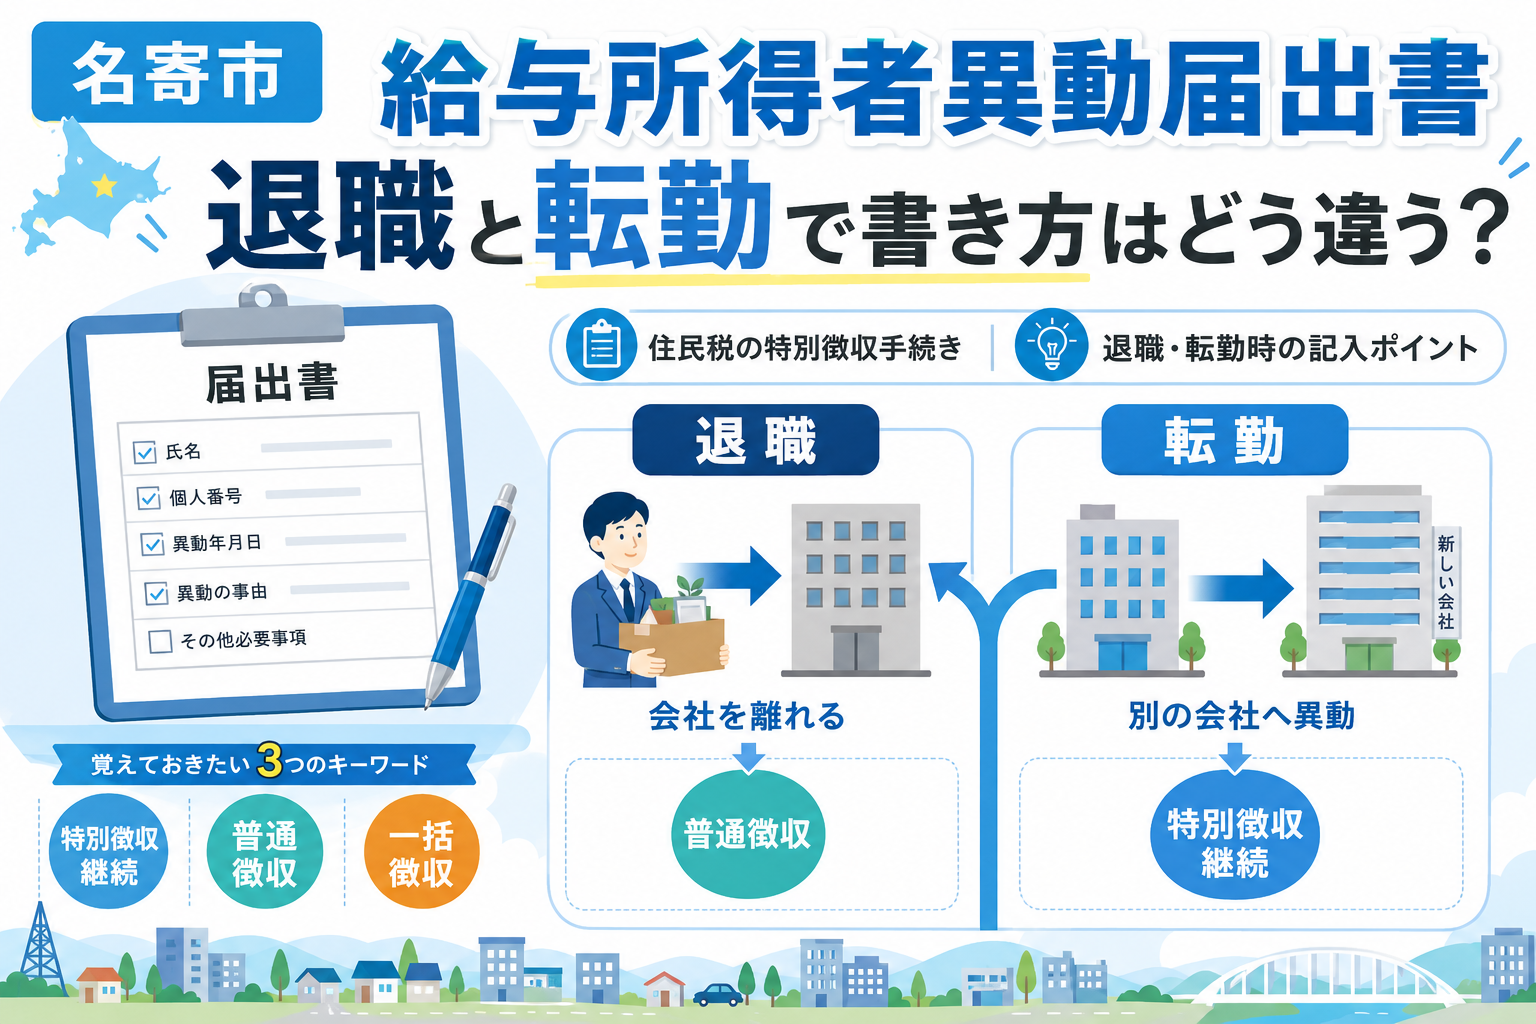
特別徴収というのは、会社が給料から住民税を天引きして納める仕組みです。退職や転勤で天引きが続けられなくなったとき、その先の徴収方法を自治体へ伝えるための書類になります。
見落としやすいのが、税額がゼロ円になる従業員でも提出が必要になるという点です。「もう納める税額がないから出さなくていい」と判断してしまうと、後で確認の連絡が入ることがあります。
退職のときに提出する場合
退職の場合は、まず退職日がいつなのかを確認します。1月1日から4月30日までの退職と、5月1日から12月31日までの退職では、未徴収税額の扱いが変わってきます。
1月から4月末までの退職では、原則として未徴収分を一括徴収することが法律で義務づけられています。本人の希望とは関係なく決まる部分なんですよね。
一方、6月から12月までの退職では、本人が一括徴収を望むか、普通徴収に切り替えるかを選べます。ここは事業所側から本人へ一度確認しておく必要があります。
転勤のときに提出する場合
転勤の場合は、退職とは記入する欄が変わってきます。新しい勤務先でも特別徴収を続けるかどうかで、書き方の前提が変わるからです。
特別徴収を続ける前提なら、事前に転勤先の担当者へ連絡しておく必要があります。ここで一度止まったことがありまして、こちらで書類を出しても、先方の受け入れ準備が整っていないと話が進まないことがありました。
連絡を先に済ませておくと、書類の受け渡しがスムーズに進みます。転勤先の名称、所在地、担当窓口を先に控えておくと、記入の段階で迷いにくくなります。
特別徴収を続けるかどうかの分かれ道
特別徴収を続けるか、切り替えるかは、書類の中でいちばん迷いやすいところだと感じています。ここを間違えると、後から訂正のやり取りが発生しやすくなります。
- 特別徴収継続
-
新しい勤務先で引き続き給料から天引きしてもらう方法です。
- 普通徴収
-
本人が納付書で直接納める方法です。
- 一括徴収
-
最後の給料や退職金から残りの税額をまとめて天引きする方法です。
どの方法になるかは異動理由と時期の組み合わせで決まります。同じ退職でも時期が違えば結論が変わるので、毎回その場で確認する必要があります。
記入前にそろえておきたい情報
書類を書き始める前に、手元に用意しておくと進めやすい情報があります。慌てて書き始めると、あとで欄を戻って確認することになりがちです。
- 異動年月日と異動事由
- 特別徴収税額と徴収済み額
- 未徴収税額の残り
- 転勤先の名称と所在地
未徴収税額は、給与担当がその都度計算するものなので、個別の事情によって変わります。ここは名寄市の税務課へ確認しながら進めるのが安心です。
提出期限と提出先を確認する
提出期限は、異動があった日の翌月10日までとする自治体が多いのですが、これは名寄市の公式情報で必ず確認してください。年度や時期によって扱いが変わる可能性があります。
提出先は、名寄市役所の市民部税務課市民税係です。給与支払報告書を提出した市町村と、特別徴収の指定を受けている市町村が違う場合は、両方に出す必要が出てきます(名寄市公式サイト)。

提出先を一つに決めつけず、両方の可能性を見ておくと安心です
名寄市の公式様式を確かめる方法
名寄市では、電子申請提供サービスのページから給与所得者異動届の様式をダウンロードできます(名寄市電子申請提供サービス)。
eLTAXを使った電子申告にも対応しているので、紙の提出と電子提出のどちらが自分の事業所に合っているか、一度見ておくと選びやすくなります(名寄市eLTAX案内)。
様式は年度によって項目や表記が見直されることがあります。ダウンロードした年度が今回の異動に合っているかどうか、開く前に一度確かめておく価値があります。
年度違いや提出先違いで起こる失敗
よくある失敗として、前年度の様式をそのまま使ってしまうケースがあります。年度が変わると項目の並びが変わることがあり、そのまま出すと訂正の連絡が来ることがあります。
もうひとつ多いのが、提出先の自治体を取り違えることです。従業員の住所地と勤務地が別の市町村だと、どちらに出すべきか迷いやすくなります。
実際に見てみると、給与支払報告書を出した自治体と特別徴収の指定元が違う場合、両方への提出が必要になっていることがあります。ここは提出前に必ず見比べておきたい点です。
個別事情は税務課へ確認する流れ
未徴収額の計算や、異動理由が複数の条件に当てはまりそうな場合は、自分たちだけで判断せずに一度問い合わせておくと安心です。
退職か転勤か、日付がいつなのかをまず確認します。
特別徴収継続、普通徴収、一括徴収のどれに当たるか整理します。
判断に迷う点があれば、税務課市民税係へ電話で確認します。
名寄市役所税務課市民税係の電話番号は01654-3-2111です(名寄市公式サイト)。届出書を書く手を一度止めて、電話で確認する方が早く終わることもあります。
よくある提出先の分かれ道
提出先が一つに決まらないケースを、表で整理しておきます。自分の事業所がどちらに当たるか、照らし合わせてみてください。
| 状況 | 提出先の考え方 |
|---|---|
| 特別徴収先と給与支払報告書提出先が同じ | その市町村一か所へ提出 |
| 特別徴収先と給与支払報告書提出先が異なる | 両方の市町村へそれぞれ提出 |
| 転勤先でも特別徴収を継続 | 現在の提出先と転勤先の両方に連絡が必要 |
この表はあくまで一般的な整理です。実際の判断は、名寄市の最新の公式情報や窓口での案内を優先してください。
この書類で自分が最初に見る場所
わたしが給与担当として書類に向き合うときは、まず異動日と異動理由の欄から見るようにしています。ここが決まらないと、その先の徴収方法の欄が埋まらないからです。
これまで何度か書類を出してきましたが、先に日付と理由を固めてから書き始める方が、迷いが少なくて済むと感じています。順番を変えると、同じ書類でも書きやすさが変わるんですよね。
もし今週、従業員の退職や転勤の予定が控えているなら、まずは異動日をメモに書き出してみてください。そこから逆算すると、提出期限までの動き方が見えやすくなる時間になったらうれしいです。